
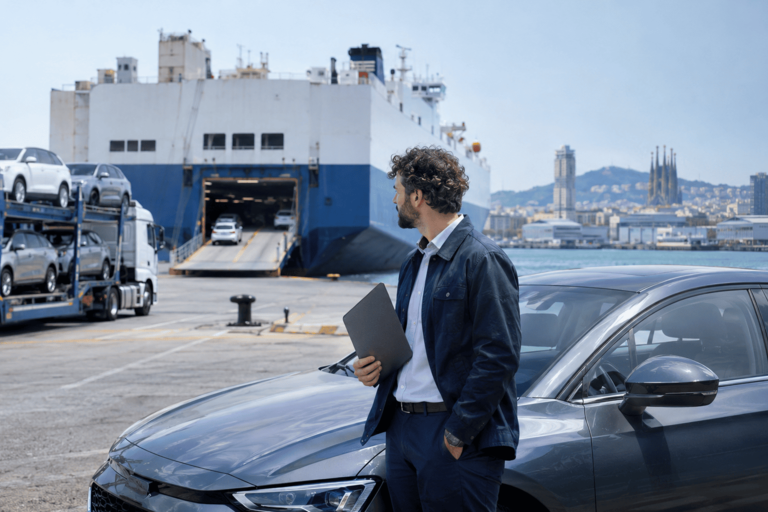
Comprar un coche en Alemania para llevarlo a Canarias implica preparar la compraventa, organizar el traslado terrestre y coordinar los despachos aduaneros. Sea cual sea el puerto de embarque con servicio Ro-Ro hacia Canarias, conviene resolver la documentación antes de recoger el vehículo: así, el concesionario, el comprador y el representante aduanero pueden trabajar sobre el mismo expediente.
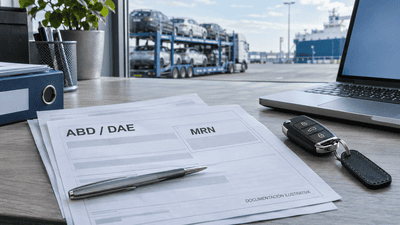
El DAE alemán acompaña una declaración aduanera; el MRN identifica esa declaración. Cuando el despacho ya se ha iniciado en Alemania para el envío a Canarias, se gestiona su salida y ultimación por el puerto de embarque previsto. Si el despacho se prepara en España con la documentación y las autorizaciones necesarias, no es preciso aportar un DAE alemán.
Ambas vías requieren completar las formalidades correspondientes. A continuación explicamos qué aporta cada documento, quién interviene y cómo se enlazan Alemania, el puerto de embarque en la Península y la entrada en Canarias.
DAE, ABD y MRN: qué significa cada término
El Documento de Acompañamiento de Exportación (DAE) se denomina en alemán Ausfuhrbegleitdokument (ABD). Es el documento asociado a la declaración que permite acompañar e identificar la operación durante su recorrido hasta la aduana de salida.
La Ausfuhranmeldung es la declaración alemana. El MRN es su número de referencia: permite localizar el expediente y relacionar las actuaciones de las aduanas que intervienen. No constituye un documento alternativo al ABD.
El DUA, Documento Único Administrativo, es otro término habitual en los despachos. No debe confundirse con el documento de acompañamiento ni con el número que identifica una declaración electrónica.
En Alemania también encontrarás estas denominaciones:
| Término alemán | Significado en este procedimiento |
|---|---|
| Ausfuhrverfahren | Procedimiento de exportación. |
| Ausfuhrzollstelle | Aduana de exportación, donde se tramita la declaración. |
| Ausgangszollstelle | Aduana de salida. |
| ATLAS-Ausfuhr | Sistema electrónico alemán para las operaciones de exportación. |
| Ausgangsvermerk | Justificante de salida emitido en el procedimiento alemán. |
El ABD y el justificante de salida corresponden a momentos distintos. El primero acompaña la operación; el segundo acredita la salida una vez confirmada conforme al procedimiento aplicable. [1][2]
Cuándo hace falta aportar un DAE alemán
Para preparar el transporte hay que comprobar a nombre de quién está el coche y quién puede autorizar al representante aduanero a tramitar el despacho.
En Ro Ro Canarias resolvemos esta documentación antes del embarque mediante las siguientes vías:
- Si el coche ya está a nombre del comprador, no hace falta aportar un DAE alemán: el despacho se prepara con la documentación del propietario y la representación correspondiente.
- Si el vendedor alemán firma la autorización de despacho que solicita el agente de aduanas, tampoco hace falta aportar un DAE alemán: el representante dispone de la autorización necesaria para tramitar el despacho en España.
- Si esa autorización no se facilita, se tramita el DAE en Alemania y se gestiona su ultimación por el puerto de salida seleccionado, con la declaración preparada para el envío a Canarias.
Algunos vendedores prefieren gestionar la documentación en Alemania antes que firmar una autorización en otro idioma. En ese caso, es importante coordinar el expediente alemán antes de trasladar el coche.
La autorización de despacho permite al representante actuar por cuenta de la persona representada. La representación aduanera está regulada y debe acreditarse en los términos correspondientes. Cambiar la vía de tramitación no elimina el despacho: determina dónde se inicia y cómo se completa. [3]
Compra a un concesionario: factura, titularidad y gestión del DAE
El concesionario que vende un coche usado puede no ser la persona que aparece en su última documentación de matriculación. Para preparar el expediente hay que distinguir al vendedor, al titular que figura en los documentos y al comprador.
La factura del concesionario acredita la operación comercial y debe permitir identificar el vehículo. Si compras a un particular, se utiliza el contrato de compraventa correspondiente. El número de bastidor debe coincidir con el de la documentación alemana y el coche que se entrega.
Las partes alemanas Zulassungsbescheinigung Teil I y Teil II son documentos de matriculación. La parte II no debe traducirse sin más como «ficha técnica española»: son documentos de sistemas administrativos distintos.
Muchos concesionarios alemanes gestionan o coordinan el DAE para sus compradores canarios. Antes de pagar y concertar la recogida, acuerda si el vendedor preparará la declaración alemana o facilitará la autorización necesaria para el despacho en España.
Que el vehículo sea usado no sustituye esta revisión. Tampoco debe confundirse la documentación aduanera con el tratamiento fiscal de la factura: cualquier cuestión sobre IVA alemán o régimen de venta debe aclararse con el vendedor y su asesor, sin presumir una devolución automática.
Quién presenta la declaración y cómo se obtiene el MRN
La declaración alemana puede tramitarla quien esté habilitado para actuar como declarante o un representante autorizado. El concesionario puede coordinarla directamente o encargarla a un profesional; contratar representación no es una obligación automática para toda compra a un concesionario.
El exportador, el declarante y el representante son funciones distintas. El expediente debe identificar correctamente a cada interviniente y las facultades con las que actúa. [1][3]
Para prepararlo, facilita la factura o contrato, los documentos del vehículo, el bastidor, la identificación del comprador y los datos del destinatario. Deben conocerse también el destino final y la ruta prevista de salida.
En el procedimiento electrónico alemán, la aceptación de la declaración da lugar a la asignación del MRN. Una vez autorizado el despacho, se dispone del ABD correspondiente. Solicita una copia completa: el representante que coordine el puerto de salida seleccionado debe revisar los datos y disponer de la referencia antes de la llegada del coche. [2]
Alemania–puerto de embarque: portavehículos o traslado conduciendo
En camión portavehículos
El coche puede viajar como carga desde Alemania hasta el puerto de embarque con servicio Ro-Ro hacia Canarias que se seleccione. Es una opción que evita al comprador realizar el trayecto conduciendo y permite coordinar recogida, entrega y documentación con el transportista. Ro Ro Canarias compara el coste del transporte terrestre desde el punto de recogida hasta los posibles puertos de embarque, el coste marítimo desde cada puerto y el coste conjunto de ambas etapas para ofrecer la combinación más económica disponible en el momento de contratar el servicio.
Prepara las llaves, los documentos acordados y la identificación de la unidad. El transportista debe recibir las instrucciones y la documentación de transporte correspondientes; el expediente aduanero se coordina con el representante.
Transportar el coche en camión no elimina los trámites aduaneros. Tampoco deben confundirse los requisitos del vehículo transportado como carga con los de un automóvil que circula por sus propios medios.
Ro Ro Canarias es una empresa especializada en transporte de vehículos. Para organizar la recogida terrestre y el tramo marítimo, consulta el servicio para traer coche de Alemania a Canarias.
Conduciendo hasta el puerto de embarque
Barcelona suele ser una alternativa conveniente si el comprador o un conductor autorizado realiza el trayecto por carretera hasta el puerto de embarque. En ese caso, el coche debe disponer de matrícula y permiso válidos, seguro con cobertura para el recorrido e inspección técnica exigible.
Antes de salir, comprueba las fechas de validez y los países cubiertos. El DAE no es un permiso de circulación, y una matrícula temporal no sustituye el despacho aduanero.
Matrícula amarilla, de exportación y verde: diferencias
Kurzzeitkennzeichen: franja amarilla
Las Kurzzeitkennzeichen se expiden para pruebas y traslados de corta duración. La administración de Berlín las destina a circulación dentro de Alemania y fija un máximo de seis días desde la solicitud. La normativa formula su caducidad hasta el final del quinto día siguiente a la asignación.
Requieren seguro y documentación del vehículo. Si falta la inspección técnica válida o la autorización técnica, solo se permiten determinados desplazamientos restringidos. No debe elegirse esta placa como autorización general para viajar hasta España. [4]
Ausfuhrkennzeichen: franja roja de caducidad
La matrícula alemana de exportación, Ausfuhrkennzeichen, está prevista para trasladar permanentemente el vehículo al extranjero. Se reconoce por la franja roja situada a la derecha, donde figura la caducidad.
Para un coche que necesita matrícula temporal y va a salir conduciendo de Alemania hacia España, esta es la modalidad que debe solicitarse a la autoridad de matriculación competente. Hay que acreditar seguro, documentación e inspección técnica conforme al expediente.
La vigencia se vincula al seguro y está limitada a un máximo de un año. La oficina competente determina el periodo autorizado; no todas las matrículas se conceden por un año ni existe un plazo mínimo único que deba generalizarse. Comprueba la cobertura internacional para todo el recorrido. [5][6]
Las placas verdes no son equivalentes
En Alemania, las matrículas con caracteres verdes corresponden a vehículos con exención del impuesto de circulación. No son el nombre de la matrícula temporal de exportación.
Las placas verdes españolas son permisos temporales expedidos por la DGT para los supuestos que esta regula. No deben confundirse con la Ausfuhrkennzeichen alemana. La expresión «matrícula roja» también puede ser ambigua: identifica el trámite por su nombre completo. [7][8]
Cómo se ultima el DAE alemán por el puerto de salida
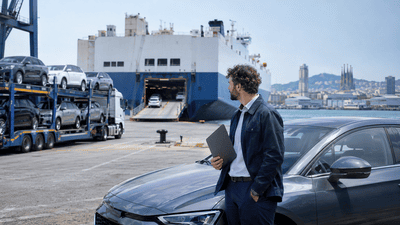
Cuando la declaración se inicia en Alemania y la salida se realiza por el puerto de embarque previsto en la Península, intervienen la aduana alemana de exportación y la aduana española de salida.
El MRN permite relacionar las actuaciones. El representante presenta la unidad y la información requerida, se realizan los controles que correspondan y se tramita la salida. La confirmación se comunica dentro del procedimiento electrónico y permite obtener el justificante de finalización correspondiente. [1][2]
Para coordinar esta fase deben estar disponibles el ABD, la factura o contrato, los documentos del vehículo, el bastidor y los datos del transporte. La información debe corresponder a la expedición real, con Canarias como destino final.
Cuando la operación ya está correctamente declarada en Alemania y se completa por el puerto de salida seleccionado, se gestiona esa declaración en lugar de duplicar el despacho con una nueva declaración española por la misma expedición. El representante comprueba su estado y los datos necesarios para tramitar la salida.
La expresión «ultimar el DAE» se utiliza habitualmente para referirse a completar la operación identificada en ese documento. Técnicamente, lo que se completa es el procedimiento asociado a la declaración. Conserva tanto el ABD inicial como el justificante de salida: cumplen funciones diferentes.
Canarias: destino final, H1 e impuestos
El puerto de embarque en la Península es el origen del tramo marítimo; Canarias es el destino final. La entrada en las islas requiere su propio despacho de importación H1, independiente de la declaración alemana y de las actuaciones previas al embarque.
Canarias pertenece al territorio aduanero de la Unión Europea, pero está fuera del territorio de aplicación del IVA. Los intercambios con territorios fiscales especiales tienen formalidades específicas: no deben explicarse como una exportación ordinaria a un país ajeno al territorio aduanero de la Unión. [9][10]
El MRN alemán no sustituye la declaración de entrada en Canarias. El IGIC y las posibles exenciones se estudian en ese despacho según el vehículo y la situación del importador. La información comercial sobre impuestos se desarrolla en el HUB del servicio; aquí mantenemos el foco en la continuidad documental. [11]
Preguntas frecuentes sobre DAE y MRN
¿Tengo que pedir un DAE si el coche ya está a mi nombre?
Para los envíos que gestionamos por la vía de despacho descrita, no hace falta aportar un DAE alemán si el vehículo ya está a nombre del comprador. Debe facilitarse la documentación del propietario para preparar el despacho correspondiente.
¿Qué sucede si el vendedor no firma la autorización?
Se coordina la declaración en Alemania y su posterior ultimación por el puerto de salida seleccionado. Conviene resolverlo antes de la recogida, para que la documentación acompañe correctamente al envío.
¿El concesionario puede encargarse del DAE?
Sí. Puede realizar o coordinar el trámite con un representante. Acuerda con él quién entrega el ABD y el MRN y quién se ocupa del seguimiento hasta la confirmación de salida.
¿Puedo usar el MRN como justificante de finalización?
El MRN identifica el expediente. Para acreditar su finalización hay que disponer del justificante de salida correspondiente; el número por sí solo no lo sustituye.
¿La ultimación en el puerto de salida incluye la importación en Canarias?
No. Son etapas diferentes: primero se completa la salida vinculada al embarque y después se tramita la entrada H1 en Canarias.
¿Qué debo resolver antes de viajar o contratar la recogida?
La factura o contrato, la documentación del vehículo, quién autoriza el despacho y si se utilizará una declaración alemana. Si conduces, añade la comprobación de matrícula, seguro e inspección técnica para todo el trayecto.
Fuentes oficiales
Documentación consultada el 3 de noviembre de 2026.
- AEAT: sistema electrónico de exportación AES P1.
- Zoll: instrucciones ATLAS, apartados de exportación, MRN y justificante de salida.
- AEAT: autorización de despacho aduanero.
- Berlín: Kurzzeitkennzeichen y FZV, artículo 42.
- FZV, artículo 45: traslado permanente al extranjero.
- Berlín: solicitud de Ausfuhrkennzeichen.
- Ministerio Federal de Transportes: tipos de matrícula.
- DGT: matrícula temporal y placas verdes.
- Comisión Europea: ámbito territorial del IVA.
- AEAT: estatuto aduanero y comercio con territorios fiscales especiales.
- AEAT: importar un vehículo y documentación H1.


